Bidirektionales Laden: Rechtlicher Rahmen für private Halter und Unternehmen
Bidirektionales Laden gilt als eine der vielversprechendsten Technologien der Verkehrs- und Energiewende. Elektrofahrzeuge sollen künftig nicht nur Strom aufnehmen, sondern ihn bei Bedarf auch wieder abgeben – an den eigenen Haushalt, an ein Unternehmen oder an das öffentliche Netz. Zum 1. Januar 2026 waren laut Kraftfahrt-Bundesamt bereits mehr als zwei Millionen reine Elektrofahrzeuge in Deutschland zugelassen. Nach Angaben des Verbands der Automobilindustrie (VDA) bieten alle deutschen Hersteller inzwischen zusammen über 20 Modelle an, die technisch zur Rückspeisung fähig sind.
Bis Ende 2025 war Vehicle-to-Grid allerdings kaum wirtschaftlich darstellbar. Wer Strom aus dem Fahrzeug zurückspeiste, zahlte Netzentgelte doppelt. Zudem drohte er, selbst zum „Versorger“ im Sinne des Stromsteuerrechts zu werden. Der Gesetzgeber hat beide Hürden Ende 2025 durch zwei Reformgesetze grundsätzlich beseitigt. Zentrale Detailfragen der Marktintegration sind jedoch bis heute – Stand September 2026 – nicht abschließend geklärt.
Dieser Beitrag erklärt, was bidirektionales Laden technisch bedeutet, wie der aktuelle rechtliche Rahmen aussieht und wo private Halter sowie Unternehmen weiterhin vorsichtig sein sollten.
Was ist bidirektionales Laden? Technik und Begriffe im Überblick
Beim klassischen, unidirektionalen Laden fließt Strom nur in eine Richtung: vom Netz in die Fahrzeugbatterie. Wird der Ladevorgang zusätzlich intelligent gesteuert, etwa an Netzlast oder Strompreise angepasst, spricht man von „V1G“. Auch hier fließt kein Strom zurück.
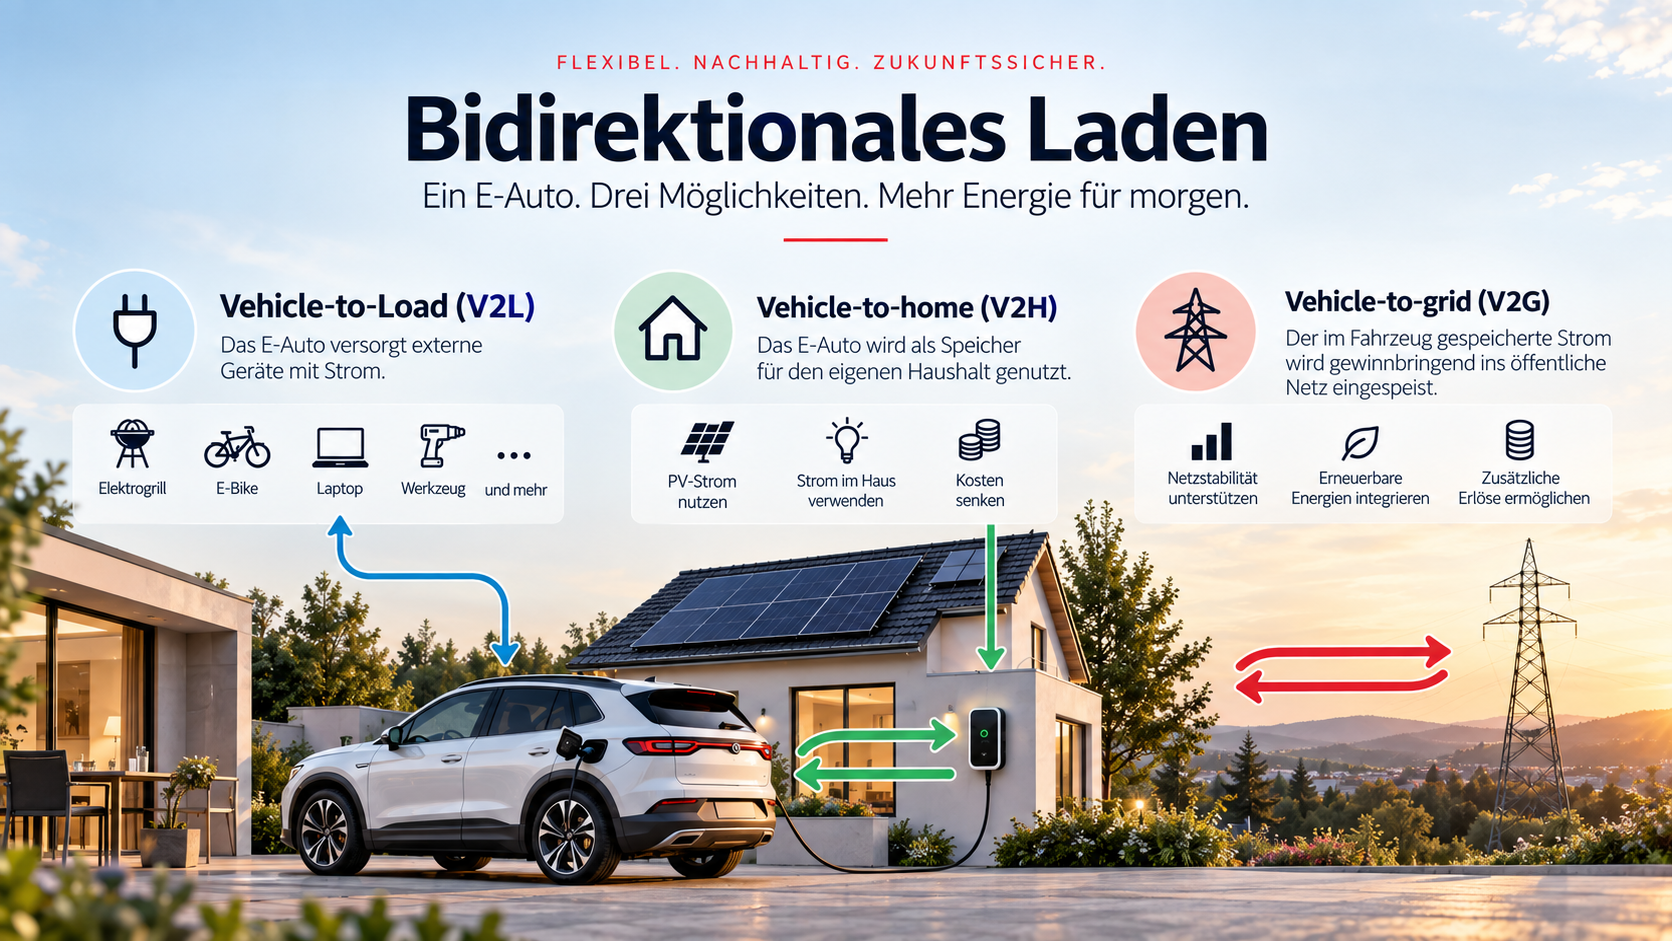
Bidirektionales Laden geht einen Schritt weiter: Die Fahrzeugbatterie nimmt Energie nicht nur auf, sondern gibt sie über die Wallbox auch wieder ab. Dabei unterscheidet die Praxis vier Anwendungsfälle:
- Vehicle-to-Home (V2H): Das Fahrzeug versorgt den eigenen Haushalt, etwa bei Netzausfall oder um selbst erzeugten PV-Strom abends zu nutzen. Das öffentliche Netz ist nicht beteiligt.
- Vehicle-to-Business (V2B): entspricht V2H, bezogen auf ein Gewerbe- oder Firmengebäude.
- Vehicle-to-Grid (V2G): Das Fahrzeug speist Strom aktiv in das öffentliche Netz zurück. Der Halter wird zum Marktteilnehmer und kann Flexibilität oder Regelenergie vermarkten.
- Vehicle-to-Load (V2L): Direkte Entnahme über eine Steckdose oder einen Adapter am Fahrzeug, etwa zum Betrieb von Werkzeugen oder Geräten – ohne Netzintegration.
Bidirektionales Laden setzt eine zertifizierte, netzverträgliche Wallbox voraus, die den Anforderungen der VDE-AR-N 4105 entspricht. Hinzu kommen ein Energiemanagementsystem sowie ein fahrzeugseitiges Batteriemanagement, das Rückspeisung unterstützt. Für die Kommunikation zwischen Fahrzeug und Ladepunkt ist der Standard ISO 15118-20 vorgesehen.
Nach der EU-Verordnung zur Ladeinfrastruktur (AFIR) wird dieser Standard ab dem 1. Januar 2027 für öffentlich zugängliche Ladepunkte verpflichtend. Er regelt allerdings zunächst nur die Kommunikation zwischen Fahrzeug und Ladeinfrastruktur. Eine automatische Rückspeisefähigkeit folgt daraus nicht. Für die Fahrzeuge selbst besteht bislang keine entsprechende Pflicht. In der Praxis sorgte zudem eine fehlerhafte deutsche Übersetzung der zugrundeliegenden Durchführungsverordnung zeitweise für Missverständnisse über den genauen Anwendungsbereich.
Rechtlicher Rahmen bis Ende 2025: zwei zentrale Hürden
Technisch war bidirektionales Laden schon vor 2026 an vielen Fahrzeugen möglich. Wirtschaftlich standen dem jedoch zwei rechtliche Hürden entgegen: eine doppelte Belastung mit Netzentgelten beim Ein- und Ausspeichern sowie eine ungeklärte Einordnung des rückspeisenden Halters als „Versorger“ im Stromsteuerrecht. Beide Punkte wurden Ende 2025 durch zwei getrennte Reformgesetze adressiert.
Die Netzentgelt-Doppelbelastung entfällt – die EnWG-Novelle vom November 2025
Bislang wurde beim Laden eines Elektrofahrzeugs ein Netzentgelt fällig. Beim späteren Zurückspeisen des Stroms in das Netz fiel es erneut an. Die Netzentgeltbefreiung für Speicher nach § 118 Abs. 6 EnWG a. F. setzte nämlich voraus, dass Ein- und Ausspeicherung im selben Netz erfolgen. Mobile Speicher wie Elektrofahrzeuge waren dadurch faktisch ausgeschlossen.
Der Bundestag beschloss den entsprechenden Entwurf (Bundestagsdrucksache 21/1497 vom 8. September 2025) am 13. November 2025. Der Bundesrat stimmte am 21. November 2025 zu. Als „Gesetz zur Änderung des Energiewirtschaftsgesetzes sowie zur Änderung des Kohleverstromungsbeendigungsgesetzes“ wurde es am 25. November 2025 ausgefertigt und am 27. November 2025 im Bundesgesetzblatt verkündet (BGBl. I 2025 Nr. 283). Die Änderungen an § 118 EnWG traten daher bereits am 28. November 2025 in Kraft. In frei zugänglichen Sekundärquellen kursieren dazu teils abweichende Daten, etwa ein Inkrafttreten erst zum 23. Dezember 2025 oder zum 1. Januar 2026. Maßgeblich ist jedoch der hier genannte, anhand der amtlichen Verkündung nachvollzogene Zeitpunkt.
Inhaltlich wird § 118 Abs. 6 Satz 1 EnWG von einer „wenn“- zu einer „soweit“-Regelung umformuliert. Damit öffnet sich die Norm für Multi-Use-Speicher: Die Netzentgeltbefreiung entfällt nicht mehr vollständig, wenn ein Speicher nur einen Teil des eingespeicherten Stroms zurückspeist. Satz 3 verweist zudem ausdrücklich auf § 21 des Energiefinanzierungsgesetzes (EnFG). Dadurch gilt die anteilige Befreiung erstmals auch für bidirektional genutzte Ladepunkte. Rückgespeister Strom aus dem Fahrzeug wird damit im Grundsatz wie Strom aus stationären Speichern behandelt.
Die Neuregelung ist allerdings enger gefasst, als es die öffentliche Berichterstattung oft suggeriert. Die Befreiung gilt nur für Speicher – und damit auch nur für Ladepunkte –, die bis zum 4. August 2029 in Betrieb genommen werden. Sie ist zudem auf 20 Jahre befristet. Hinzu kommt: Die Bundesnetzagentur kann nach § 118 Abs. 6 Satz 12 EnWG jederzeit abweichende Festlegungen treffen. Fachautoren von Stiftung Umweltenergierecht und FfE bezeichnen die Befreiung deshalb als „auf dünnem Eis“ stehend. Ein schutzwürdiges Vertrauen auf die volle 20-jährige Befreiung besteht demnach nicht ohne Weiteres.
Offen ist außerdem, ob bereits eine „BiDi-ready“ ausgestattete, aber noch nicht aktiv rückspeisende Wallbox von der Befreiung profitiert. Unklar ist auch, ob sich die Befreiung nur auf arbeitsbezogene Netzentgelte oder auch auf Grund- und Leistungspreise erstreckt. Eine viel zitierte Praxisanalyse geht zudem davon aus, dass der Verweis auf § 21 EnFG an Melde- und Fristenregime anknüpft, wie sie aus anderen EnFG-Umlagetatbeständen bekannt sind. Eine gesicherte, für Fahrzeugladepunkte spezifische Verwaltungspraxis der Netzbetreiber lag zum Redaktionsschluss dieses Beitrags jedoch noch nicht flächendeckend vor.
Wird der rückspeisende Halter zum „Versorger“? Das Dritte Stromsteueränderungsgesetz
Neben den Netzentgelten bestand eine zweite Unsicherheit im Stromsteuerrecht. Das Speicherprivileg des § 5 Abs. 4 StromStG a. F. war ausdrücklich auf stationäre Anlagen zugeschnitten. Fahrzeugbatterien waren über die Definition in § 2 Nr. 9 StromStG a. F. explizit ausgenommen. Speiste ein Fahrzeughalter Strom zurück, drohte ihm daher, selbst zum „Versorger“ im Sinne des Stromsteuerrechts zu werden – mit Anzeige-, Erlaubnis- und Erklärungspflichten.
Der Bundesrat stimmte am 19. Dezember 2025 dem „Dritten Gesetz zur Änderung des Energiesteuer- und des Stromsteuergesetzes“ zu. Verkündet wurde es am 22. Dezember 2025 (BGBl. I 2025 Nr. 340). Es trat überwiegend zum 1. Januar 2026 in Kraft, einzelne Regelungen erst zum 1. Januar 2027.
Zentral für bidirektionales Laden ist der neu geschaffene § 5a StromStG. Nach Absatz 1 wird die Stromentnahme beim Laden stets dem Betreiber der Ladesäule zugerechnet. Die Versorgereigenschaft endet gewissermaßen „an der Ladesäule“. Nach Absatz 3 wird der Rückspeisende beim bidirektionalen Laden ausdrücklich nicht zum Versorger. Wird der zurückgespeiste Strom unmittelbar am Ladepunkt verbraucht, ohne dass das öffentliche Netz genutzt wird, entsteht insoweit keine Stromsteuer. Das betrifft vor allem Vehicle-to-Home und Vehicle-to-Business. Neue Begriffsbestimmungen in § 2 Nr. 8a bis 8c StromStG definieren erstmals Ladepunkt, Ladepunktbetreiber und bidirektionales Laden im Steuerrecht. Ergänzend wurde auch das Speicherprivileg in § 5 Abs. 4 StromStG n. F. technologieoffen neu gefasst: Stromspeicher gelten nun unabhängig vom Speichermedium als Teil des Versorgungsnetzes.
Der VDA begrüßte die Reform in einer Stellungnahme vom 14. November 2025 ausdrücklich. Zugleich äußerte er Kritik: Nach Einschätzung von VDA-Geschäftsführer Dr. Marcus Bollig bleibt die vollständige stromsteuerliche Entlastung bei echter Netzeinspeisung (V2G) bislang faktisch an eine eigene Photovoltaikanlage geknüpft. Wer ausschließlich Netzstrom lädt und zurückspeist, profitiert zwar von der Klarstellung zur Versorgereigenschaft. Eine vollständige Steuerbefreiung des Rückspeisevorgangs ist damit aber nicht automatisch verbunden. Der VDA fordert deshalb weitere Vereinfachungen, insbesondere bei den Messkonzepten zur Abgrenzung von Fahr- und Netzstrom.
MiSpeL: Die entscheidenden Detailregeln stehen weiterhin aus
Beide Reformgesetze schaffen nur den gesetzlichen Rahmen. Ob sich Vehicle-to-Grid für den Einzelnen wirklich rechnet, hängt maßgeblich von den technischen Detailregeln ab. Diese erarbeitet die Bundesnetzagentur derzeit unter dem Arbeitstitel „MiSpeL“ (Marktintegration von Speichern und Ladepunkten). Rechtsgrundlage ist § 85d EEG 2023 in Verbindung mit § 62 Abs. 2 Nr. 1 EnFG.
Das Verfahren wurde am 31. Juli 2025 eröffnet. Eine Konsultation von Eckpunkten folgte vom 18. September bis zum 24. Oktober 2025. Am 5. August 2026 veröffentlichte die Bundesnetzagentur zur frühzeitigen Information des Marktes einen Arbeitsstand. Er besteht aus dem Tenor sowie zwei Anlagen zu einer Abgrenzungs- und einer Pauschaloption für die messtechnische Behandlung von Rückspeisemengen. Ein Workshop zur finalen Fassung ist für den 2. Oktober 2026 angekündigt. Die endgültige Festlegung ist nach derzeitigem Planungsstand für den 1. Oktober 2026 vorgesehen.
Der ursprünglich erwartete frühere Zeitpunkt – Frühjahr 2026 – hat sich damit bereits verschoben. Zum Redaktionsschluss dieses Beitrags, Stand September 2026, lag noch keine finale Festlegung vor. Netzbetreiber benötigen im Anschluss erfahrungsgemäß weitere Zeit, um IT-Systeme und Abrechnungsprozesse anzupassen. Ein flächendeckender, wirtschaftlich attraktiver Markteintritt erscheint deshalb frühestens Ende 2026 oder im Laufe des Jahres 2027 realistisch.
Weitere rechtliche Hürden und offene Punkte
Status als Stromerzeuger bei echter Netzeinspeisung
Sobald Strom aus dem Fahrzeug tatsächlich in das öffentliche Netz fließt, wird der Halter rechtlich zum Stromerzeuger. Praktisch erfordert das eine VDE-AR-N 4105-zertifizierte bidirektionale Wallbox, die Zustimmung bzw. Anmeldung beim zuständigen Netzbetreiber, eichrechtskonforme Messtechnik sowie eine Registrierung im Marktstammdatenregister.
Eine unautorisierte Einspeisung verstößt gegen das EnWG. Sie kann zur Trennung vom Netz oder zur Kündigung des Netznutzungsvertrags führen. Nach einer Analyse der Stiftung Umweltenergierecht stellt eine solche unautorisierte Einspeisung zwar für sich genommen keine Ordnungswidrigkeit nach § 95 EnWG, § 86 EEG oder § 29 StromNZV dar. Sie kann aber zivilrechtliche Ansprüche des Netzbetreibers auslösen, unter anderem aus §§ 241 Abs. 2, 280, 1004, 823 und 812 BGB.
EEG-Mischspeicherung: Grenzen bei geladenem Grünstrom
Wird die Fahrzeugbatterie sowohl mit selbst erzeugtem PV-Strom als auch mit Netzstrom geladen, spricht man von „Mischspeicherung“. § 19 Abs. 3a und 3b EEG 2023 erlauben diese Vermischung seit dem Solarpaket I vom Mai 2024 grundsätzlich. Für den auf die Mischspeicherung entfallenden Anteil entfällt allerdings die Einspeisevergütung. Möglich bleiben allenfalls Marktprämie, Mieterstromzuschlag oder Direktvermarktung. Herkunftsnachweise können für derart zwischengespeicherten und wieder eingespeisten erneuerbaren Strom zudem nicht ausgestellt werden, § 12 Abs. 5 HkRNDV.
Fehlende Standardverträge und technische Normen
Für die Netzeinspeisung aus Elektrofahrzeugen fehlt bislang ein bundesweit einheitlicher Standard-Netznutzungsvertrag. Die gängigen Musterverträge der Netzbetreiber decken meist nur die Entnahme ab, nicht die Einspeisung. Individuelle Vereinbarungen bleiben daher erforderlich.
Auch auf europäischer Ebene fehlen bislang spezifische Netzkodizes für bidirektionale Fahrzeuge. Die bestehenden Network Codes NC RfG und NC DC klammern sie aus. Und die VDE-Technischen Anschlussregeln (TAR) enthalten noch keine spezifischen bidirektionalen Vorgaben.
Gewerbeanmeldung bei entgeltlicher Einspeisung
Wer Strom aus dem eigenen Fahrzeug mit Gewinnerzielungsabsicht vermarktet, benötigt nach Angaben des Bundesverbands der Energie- und Wasserwirtschaft (BDEW) weiterhin eine Gewerbeanmeldung. Die steuerliche Klarstellung zur Versorgereigenschaft nach § 5a StromStG ändert daran nichts.
Batteriegarantie und Gewährleistung: ein oft übersehenes Risiko
Neben dem öffentlich-rechtlichen Rahmen bestehen zivilrechtliche Risiken. In der Diskussion um Netzentgelte und Stromsteuer gehen sie leicht unter. Zu unterscheiden sind die gesetzliche Gewährleistung und die freiwillige Herstellergarantie.
Die gesetzliche Gewährleistung richtet sich gegen den Verkäufer bzw. das Autohaus. Sie gilt nach §§ 434, 437 BGB für Sachmängel, die bereits bei Übergabe vorlagen, und verjährt nach § 438 Abs. 1 Nr. 3 BGB in der Regel innerhalb von zwei Jahren ab Ablieferung. Durch Herstellerverhalten lässt sie sich nicht abbedingen. Die freiwillige Herstellergarantie ist dagegen frei ausgestaltbar. Sie schließt Schäden durch unsachgemäße Nutzung oder nicht zugelassene Anbauteile in der Praxis häufig aus.
Wer sein Fahrzeug ohne ausdrückliche Herstellerfreigabe als Hausstromspeicher betreibt, riskiert damit den Verlust der Batteriegarantie. Die Praxis der Hersteller ist derzeit uneinheitlich und im Fluss. Sie sollte deshalb vor der Inbetriebnahme in jedem Einzelfall schriftlich beim jeweiligen Hersteller abgefragt werden. Für den Garantiefall empfiehlt es sich außerdem, das Installationsprotokoll eines VDE-autorisierten Fachbetriebs, das Wallbox-Zertifikat und die Anmeldebestätigung des Netzbetreibers aufzubewahren.
Der Flaschenhals: Smart-Meter-Rollout
Sowohl die MiSpeL-Marktintegration als auch dynamische Tarife und eine korrekte Abrechnung von Rückspeisemengen setzen den Einbau intelligenter Messsysteme (iMSys) voraus. Der Rollout in Deutschland bleibt jedoch deutlich hinter dem gesetzlichen Zeitplan zurück.
Nach einer Pressemitteilung der Bundesnetzagentur vom 27. März 2026 lag die Ausstattungsquote in der zum Pflichteinbau verpflichteten Letztverbrauchergruppe (Startgruppe 2025) zum 31. Dezember 2025 bei lediglich 23,3 Prozent. Vorgesehen waren zu diesem Zeitpunkt 20 Prozent, bis zum 31. Dezember 2032 sollen es 90 Prozent sein. Bundesweit waren zu diesem Stichtag 53,8 Prozent der Zählpunkte mit modernen Messeinrichtungen und 5,5 Prozent mit intelligenten Messsystemen ausgestattet. Ohne intelligentes Messsystem lassen sich weder dynamische Tarife noch künftige MiSpeL-Vergütungsmodelle wirtschaftlich nutzen.
Handlungsempfehlungen für private E-Auto-Halter
- Herstellerfreigabe schriftlich einholen: Klären Sie vor Anschaffung oder Nutzung einer bidirektionalen Wallbox mit dem Fahrzeughersteller, ob V2H- oder V2G-Betrieb ohne Verlust der Batteriegarantie zulässig ist.
- Zertifizierte Installation sichern: Lassen Sie die Wallbox ausschließlich von einem VDE-autorisierten Fachbetrieb VDE-AR-N 4105-konform installieren, beim Netzbetreiber anmelden und bewahren Sie Anmeldebestätigung sowie Installationsprotokoll auf.
- Intelligentes Messsystem beantragen: Fordern Sie – gegebenenfalls vorzeitig nach § 34 MsbG – den Einbau eines intelligenten Messsystems an. Ohne dieses sind weder dynamische Tarife noch künftige MiSpeL-Vergütungsmodelle nutzbar.
- Steuerliche Einordnung klären: Bei reiner Eigenversorgung (V2H/V2B) greift die Klarstellung des § 5a Abs. 3 StromStG. Bei echter Netzeinspeisung (V2G) sollten Sie – insbesondere ohne eigene Photovoltaikanlage – vorab mit Netzbetreiber und Steuerberater klären, in welchem Umfang Stromsteuer anfällt.
- Gewerbeanmeldung prüfen: Wer Rückspeisekapazität entgeltlich vermarkten möchte, sollte vorab prüfen lassen, ob eine Gewerbeanmeldung erforderlich ist.
- Zeitplan realistisch einschätzen: Rechnen Sie damit, dass die endgültigen MiSpeL-Regeln und angepasste Abrechnungsprozesse der Netzbetreiber voraussichtlich nicht vor Ende 2026 flächendeckend verfügbar sind.
Handlungsempfehlungen für Unternehmen und Fuhrparkbetreiber
- Individuelle Netznutzungsverträge verhandeln: Da Standardverträge für die Rückspeisung noch fehlen, sollten Fuhrparkbetreiber mit bidirektional-fähigen Fahrzeugen frühzeitig individuelle Vereinbarungen mit dem Anschlussnetzbetreiber treffen.
- Befristung und Widerrufsvorbehalt einkalkulieren: Berücksichtigen Sie in der Investitionsrechnung, dass die Netzentgeltbefreiung nach § 118 Abs. 6 EnWG nur für bis zum 4. August 2029 in Betrieb genommene Anlagen gilt, auf 20 Jahre befristet ist und die Bundesnetzagentur jederzeit abweichende Festlegungen treffen kann.
- Mischspeicherung sauber trennen: Beachten Sie bei gemischter Ladung aus PV- und Netzstrom, dass für den Mischspeicheranteil keine Einspeisevergütung und keine Herkunftsnachweise mehr möglich sind. Prüfen Sie Marktprämie oder Direktvermarktung als Alternative.
- Erzeugerstatus rechtssicher gestalten: Stellen Sie für alle rückspeisefähigen Ladepunkte die Registrierung im Marktstammdatenregister, eichrechtskonforme Messtechnik und VDE-AR-N 4105-Konformität sicher, bevor eine Einspeisung erfolgt.
- Steuerliche und gewerberechtliche Einordnung klären: Prüfen Sie bei gewerblicher Vermarktung von Flexibilität oder Rückspeisekapazität frühzeitig, ob eine Gewerbeanmeldung, umsatzsteuerliche Pflichten oder eine Steuerschuldnerschaft nach § 5a StromStG entstehen.
- MiSpeL-Verfahren beobachten: Verfolgen Sie die für Oktober 2026 angekündigte Festlegung der Bundesnetzagentur aktiv. Daraus kann sich unmittelbarer Anpassungsbedarf für bestehende Netznutzungs- und Lieferverträge ergeben.
Fazit
Mit dem Gesetz zur Änderung des Energiewirtschaftsgesetzes vom 25. November 2025 und dem Dritten Gesetz zur Änderung des Energiesteuer- und des Stromsteuergesetzes vom 22. Dezember 2025 hat der Gesetzgeber die beiden größten wirtschaftlichen Hürden für bidirektionales Laden grundsätzlich beseitigt: die doppelte Netzentgeltbelastung und die ungeklärte Versorgereigenschaft im Stromsteuerrecht. Beide Reformen sind Ende 2025 in Kraft getreten. Sie schaffen erstmals eine belastbare rechtliche Grundlage für Vehicle-to-Home und Vehicle-to-Business – und perspektivisch auch für Vehicle-to-Grid.
Ein flächendeckender, wirtschaftlich attraktiver Markt entsteht damit jedoch noch nicht automatisch. Die Netzentgeltbefreiung ist zeitlich befristet und steht unter dem Vorbehalt jederzeitiger Anpassung durch die Bundesnetzagentur. Die entscheidende MiSpeL-Festlegung steht auch im September 2026 noch aus. Der Smart-Meter-Rollout bleibt der zentrale Flaschenhals. Und einzelne Punkte – von der Reichweite der Netzentgeltbefreiung über die vollständige Stromsteuerbefreiung bei reiner Netzladung bis zur Batteriegarantie – sind weiterhin ungeklärt oder Gegenstand aktueller Fachdiskussion.
Wer bidirektionales Laden privat oder gewerblich nutzen möchte, sollte den aktuellen Regelungsstand daher im Einzelfall anwaltlich prüfen lassen, bevor Verträge geschlossen oder Investitionen getätigt werden. Bagusche + Partner Rechtsanwälte bietet dazu eine erste rechtliche Orientierung und individuelle Beratung.
Häufige Fragen (FAQ)
Ist bidirektionales Laden in Deutschland grundsätzlich erlaubt?
Ja. Rechtlich zulässig ist es bereits heute, insbesondere für die Eigenversorgung über Vehicle-to-Home oder Vehicle-to-Business. Für die echte Einspeisung in das öffentliche Netz (Vehicle-to-Grid) sind zusätzlich die Zustimmung des Netzbetreibers, zertifizierte Technik und – bis zur vollständigen Umsetzung der MiSpeL-Regeln – ein noch begrenztes praktisches Marktangebot zu beachten.
Muss ich für zurückgespeisten Strom weiterhin doppelt Netzentgelte zahlen?
Seit Inkrafttreten der EnWG-Novelle am 28. November 2025 grundsätzlich nicht mehr: § 118 Abs. 6 EnWG in Verbindung mit § 21 EnFG ermöglicht eine anteilige Netzentgeltbefreiung. Sie gilt allerdings nur für bis zum 4. August 2029 in Betrieb genommene Anlagen, ist auf 20 Jahre befristet und kann von der Bundesnetzagentur jederzeit angepasst werden.
Werde ich zum „Versorger“ und damit stromsteuerpflichtig, wenn ich mein Auto rückspeise?
Seit dem 1. Januar 2026 grundsätzlich nicht mehr: § 5a Abs. 3 StromStG stellt klar, dass der Rückspeisende nicht zum Versorger wird. Wird der Strom unmittelbar am Ladepunkt ohne Nutzung des öffentlichen Netzes verbraucht (V2H/V2B), fällt zudem keine Stromsteuer an. Bei echter Netzeinspeisung ohne eigene Photovoltaikanlage ist die vollständige steuerliche Entlastung nach Kritik des VDA aber noch nicht abschließend geklärt.
Brauche ich einen zweiten Stromzähler für die Rückspeisung?
Aktuell ist das häufig noch der Fall. Die Regeln der Bundesnetzagentur unter dem Stichwort MiSpeL sollen dies ändern. Die endgültige Festlegung ist nach derzeitigem Planungsstand für Oktober 2026 vorgesehen, lag zum Redaktionsschluss dieses Beitrags aber noch nicht vor.
Verliere ich meine Batteriegarantie, wenn ich mein Fahrzeug für Vehicle-to-Home nutze?
Das hängt vom jeweiligen Hersteller und dessen aktuellen Garantiebedingungen ab, die sich derzeit noch im Fluss befinden. Holen Sie vor der Nutzung stets eine schriftliche Bestätigung des Herstellers ein, dass die geplante Nutzung die Garantie nicht beeinträchtigt.
Brauche ich ein Gewerbe, wenn ich Strom aus meinem Fahrzeug entgeltlich vermarkte?
Nach Angaben des BDEW ja: Für die entgeltliche Vermarktung von V2G-Strom ist weiterhin eine Gewerbeanmeldung erforderlich, unabhängig von der steuerlichen Klarstellung zur Versorgereigenschaft nach § 5a StromStG.
Ab wann kann ich tatsächlich am V2G-Markt teilnehmen und Erträge erzielen?
Realistisch ist ein schrittweiser Markteintritt nicht vor Ende 2026, da die MiSpeL-Festlegung der Bundesnetzagentur nach derzeitigem Stand erst im Oktober 2026 vorliegen soll und Netzbetreiber danach Zeit für die technische und abrechnungstechnische Umsetzung benötigen.